
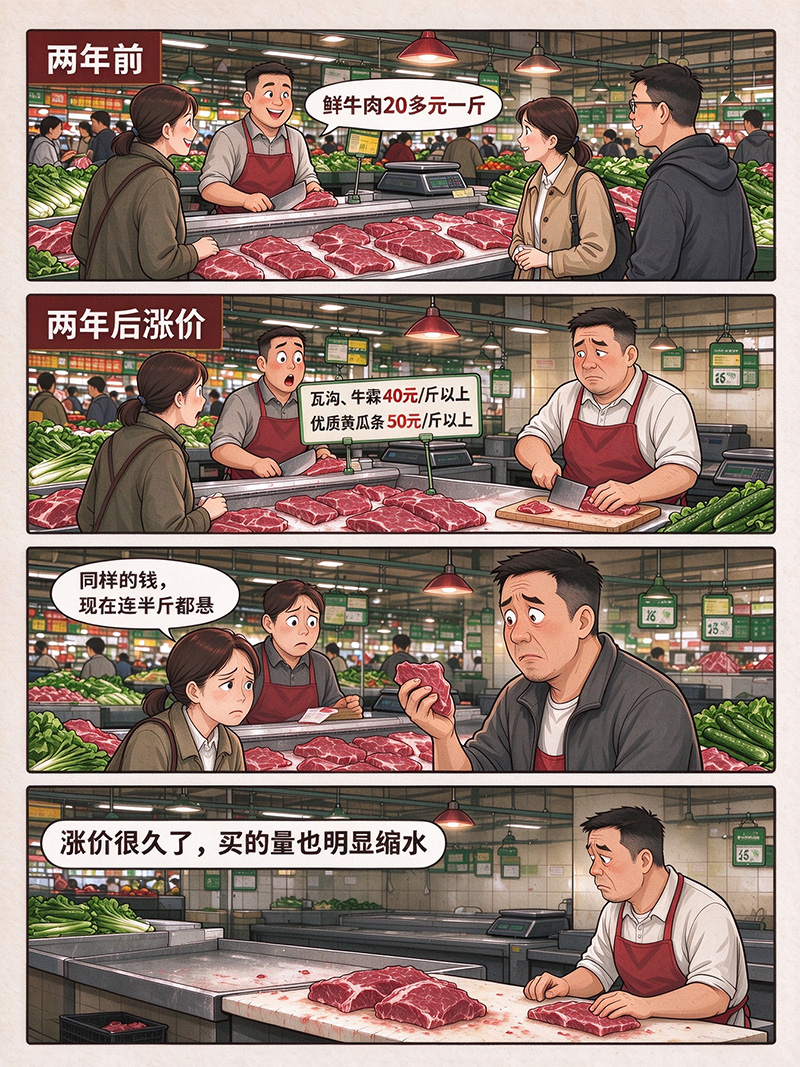
“两年前花20多元能在菜市场买一斤鲜牛肉,现在同样的钱,连半斤都悬。”武汉一家菜市场的牛肉档口前,顾客明显少了许多,瓦沟、牛霖单价早已越过40元/斤,优质黄瓜条稳坐50元/斤以上。档口老板说,涨价已经很久了,单次购买量也明显缩水。
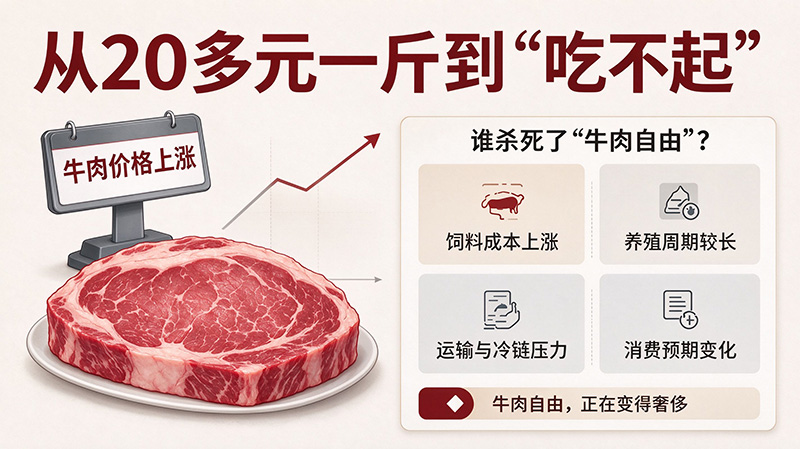
这不是局部现象。截至2026年11月7日,全国农批批发口径牛肉价格已升至73.53元/公斤,较2025年第一季度的58.03元/公斤累计上涨26.7%;与2024年动辄20多元一斤的进口冷冻牛腱相比,涨幅更为刺眼。那个曾被平价进口牛肉和养殖端亏损共同托起的“牛肉自由”窗口,正在加速合拢。
牛少了,进口也贵了
涨价的根源,埋在供给端的两条线里。
国内这条线,是一笔持续三年的“亏损账”。2023年至2025年,养牛行业连续深度亏损,一头牛最多亏超2000元,中小养殖户被迫大量淘汰能繁母牛止损。行业监测显示,2023—2025年能繁母牛累计去化幅度达15%—20%,部分主产区局部去化超过30%。能繁母牛是肉牛供给的先行指标,其存栏变化领先出栏量约24个月以上;一旦产能缺口拉开,肉牛繁育出栏周期长达27—28个月,短期根本补不上。2026年二季度,全国牛存栏已降至9557万头,同比下降4.3%,为近六年同期最低水平。
进口这条线,则在2026年被政策骤然收紧。自2026年1月1日起,中国对进口牛肉实施为期三年的国别配额保障措施,配额外加征55%关税,综合税率推升至67%。巴西作为第一大来源国,2026年度配额在9月底即告用尽,10月对华出口断崖式回落;配额外成本高企,出口商缺乏放量动力。曾经靠南美低价牛肉压住国内价格的那条“平价通道”,实质上已被封堵。
消费者换筷子,餐饮店换活法
价格压力沿着产业链一路传导,最先感受到寒意的是餐桌。
家庭端的反应直接而迅速。牛肉批发价走高后,猪肉和鸡肉成为更广泛的替代选择,单价10元左右的猪肉、鸡肉重新占据家庭采购的日常选项。2025年全国牛肉表观消费总量1081.2万吨,同比仅微增1.4%;2026年前10个月预计892万吨,较上年同期仅多出20万吨左右,消费增速已明显放缓。
餐饮端的调整更显残酷。过去两年以“低价牛肉”为底层逻辑的业态——四五十元客单价的渣渣牛肉火锅、鲜切牛肉自助、牛肋条自助——集体遭遇成本塌方。有鲜切牛肉火锅加盟商半年亏掉300万元;牛肋条自助门店规模从巅峰期超过600家萎缩过半,二手设备回收商手中此类门店的收购量激增。火锅店开始“不靠牛肉赚钱”:换用保乐肩、牛板腱等低价部位替代高价明星部位,推出小份化牛肉降低单点门槛,甚至用海鲜、蔬菜自助重构品类结构,把牛肉从“主角”降为“选项之一”。
而产业链的另一端,养殖户终于等来了久违的盈利。行业机构测算,2026年10月,自繁自养模式下肉牛单头盈利逼近6000元,专业育肥牛头均盈利也在4000元以上。但盈利修复并未立刻转化为扩产冲动——饲料、人工、场地成本居高不下,补栏依然谨慎,行业普遍预期2027—2028年供应缺口可能进一步扩大。
“自由”的代价,本来就不是免费的
回头看,“牛肉自由”的两年,本质上是养殖端用连续亏损和能繁母牛不可逆的去化,为消费端补贴出来的一个短暂低价窗口。当亏损无法持续、产能去化传导至出栏端,价格回归只是时间问题。
浙江省经济信息中心的调研判断,牛肉价格自2025年二季度开启的周期性上涨,预计将持续到2027年,2026年下半年零售均价同比涨幅仍将在9%至12%之间。廉价牛肉餐饮的潮水正在退去,消费者重新掂量牛肉在菜篮子里的分量,养殖户在盈亏平衡线上谨慎补栏——一个由真实成本支撑的牛肉价格体系,正在取代那个由亏损补贴出来的“自由”幻象。


 冀公网安备 13043402000150号
